Gāzes tirgus pārskats: 2026. gada 3. ceturksnis
Eiropa ziemu sagaida paaugstināta riska apstākļos
Eiropa ziemu sagaida paaugstināta riska apstākļos
- Eiropas dabasgāzes tirgus situācija kļūst saspringtāka
- Eiropas dabasgāzes krātuves: uzpildes deficīts palielinās
- Konkurence par LNG kravām saasinās, saglabājoties Tuvo Austrumu piegāžu ierobežojumiem
- 4.ceturkšņa prognoze: uzmanības centrā laikapstākļi un LNG pieejamība
Eiropas dabasgāzes tirgus situācija kļūst saspringtāka
Trešais ceturksnis iezīmēja būtiskas pārmaiņas Eiropas dabasgāzes tirgū. Pēc salīdzinoši stabilā 2. ceturkšņa, kad TTF tuvākā mēneša nākotnes līgumu cenas lielākoties bija 40-50 EUR/MWh robežās, tirgus galvenais jautājums 3. ceturksnī bija, vai Eiropai izdosies pietiekami piepildīt dabasgāzes krātuves pirms ziemas. Jūnija beigās krātuvju piepildījums bija tikai aptuveni 50% no to kopējās ietilpības – par aptuveni 15% zemāks, nekā attiecīgajā periodā pērn un piecu gadu vidējais rādītājs. Tādējādi uzpildes sezonas pēdējos mēnešos Eiropa kļuva arvien atkarīgāka no ievērojama LNG importa. 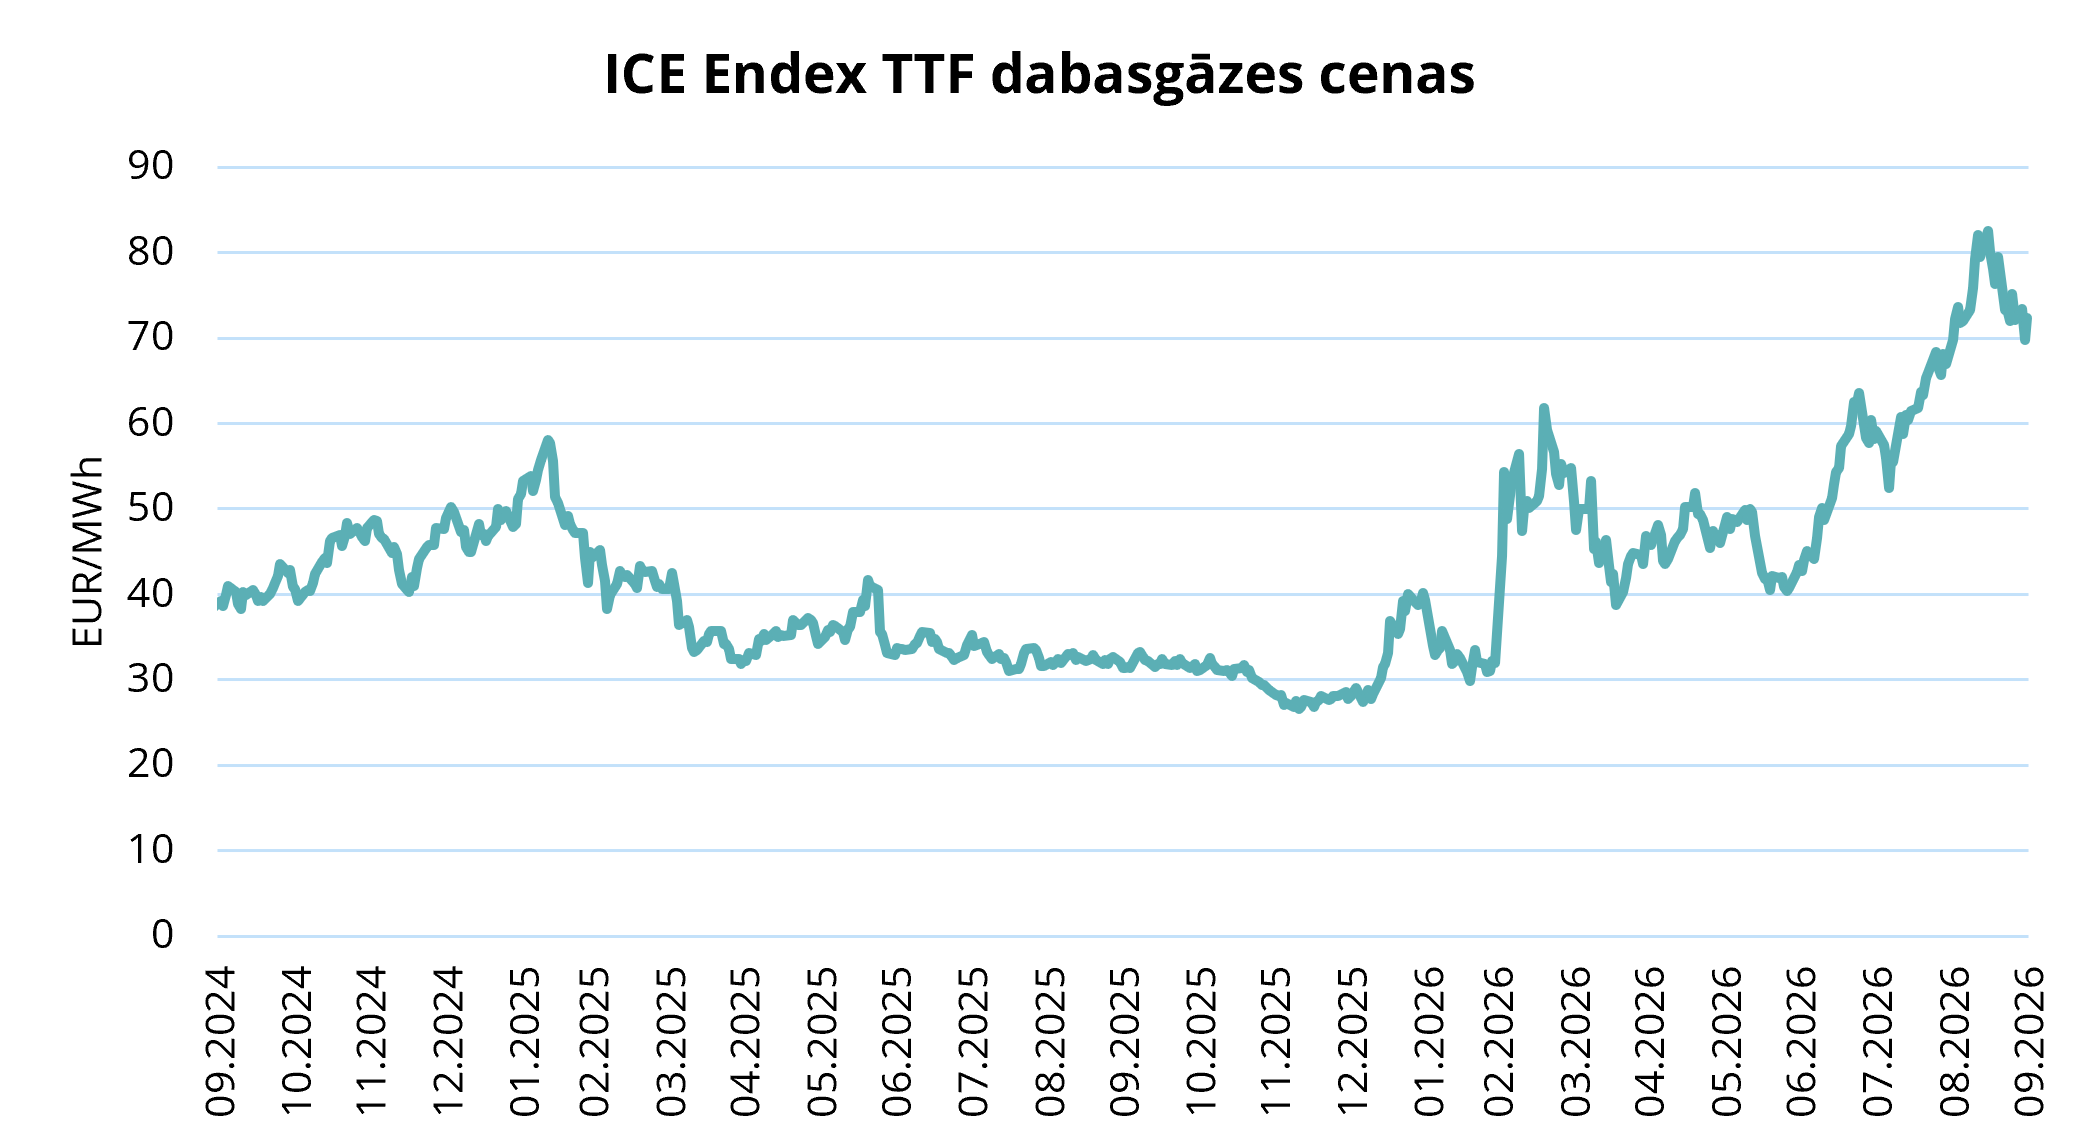
TTF cenas atspoguļoja mainīgo tirgus līdzsvaru. Pēc jūnija noslēguma zem 45 EUR/MWh, tuvākā mēneša līgumu cenas 3. ceturksnī pieauga un sasniedza aptuveni 84,50 EUR/MWh, saglabājoties izteiktā augšupejošā tendencē gandrīz visu ceturksni. Cenu kāpumu noteica vairāku faktoru kopums: ilgstoši LNG piegāžu traucējumi no Tuvajiem Austrumiem, arvien sarežģītākā krātuvju situācija un pastiprināta konkurence ar Āziju par LNG kravām. Septembra beigās TTF cena bija aptuveni 70 EUR/MWh – zemāka par ceturkšņa maksimumu, taču ievērojami augstāka nekā 2. ceturksnī.
Galvenā atšķirība salīdzinājumā ar 2. ceturksni bija faktisko piegāžu ierobežojumu ilgstošais raksturs. 2. ceturksnī ģeopolitiskie notikumi izraisīja ievērojamas cenu svārstības, taču pamiera vienošanās un vasaras sākums mazināja spriedzi Eiropas dabasgāzes tirgū. Savukārt 3. ceturksnī, izjūkot ASV un Irānas pamieram, Hormuza šauruma kuģošanas ierobežojumi būtiski samazināja LNG pieejamību no Kataras un citiem Tuvo Austrumu piegādātājiem.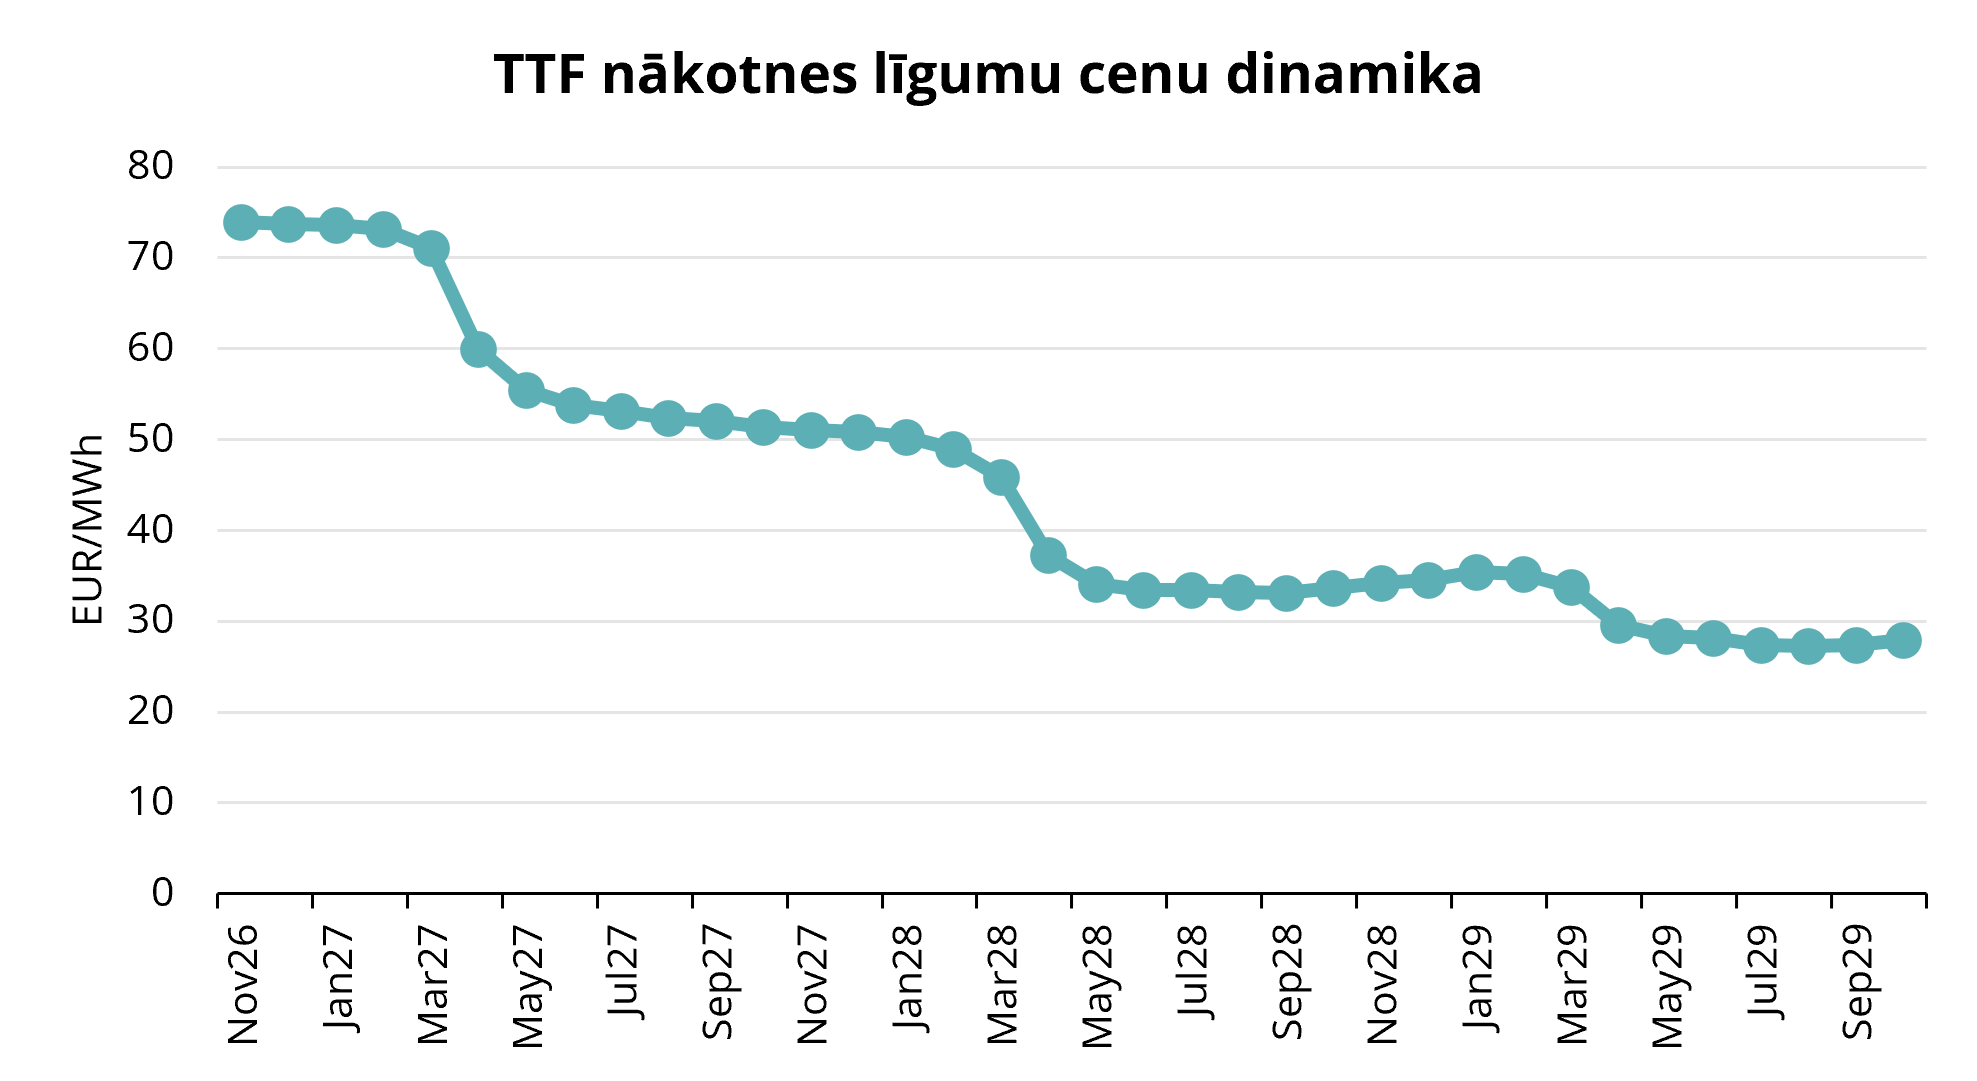
Lai gan LNG pieejamība no Tuvajiem Austrumiem samazinājās, Eiropa izvairījās no faktiska dabasgāzes piegāžu trūkuma, taču par to maksāja augstāku cenu. Alternatīvās LNG piegādes, kā arī nepārtrauktais cauruļvadu gāzes imports ļāva saglabāt tirgus faktisko līdzsvaru. Tomēr Kataras piegāžu zudums pastiprināja konkurenci par atlikušajām kravām un padarīja Eiropas tirgu daudz jutīgāku pret pārmaiņām globālajā LNG piedāvājumā un pieprasījumā. Visu vasaru Eiropa arvien aktīvāk konkurēja ar Āzijas pircējiem par spot tirgū pieejamajām LNG kravām. Lai piesaistītu nepieciešamās piegādes, Eiropai bija jāpiedāvā augstāka cena, nekā konkurējošiem galamērķiem.
ICE Endex TTF tuvākā mēneša nākotnes līgumu vidējā cena 2026. gada 3. ceturksnī bija 63,69 EUR/MWh. 30. septembrī TTF nākotnes līguma cena par 2026. gada novembra piegādēm bija 72,357 EUR/MWh.
Nākotnes līgumu līkne 2026. gada martā pārgāja apgrieztā struktūrā (backwardation), kad tuvāko mēnešu līgumu cenas ir augstākas, nekā tālāku mēnešu līgumu cenas. Šāda struktūra joprojām saglabājas (skat. 2. att.). Līknē vērojams straujš cenu kritums no 2027. gada marta uz aprīli, pēc kura atlikušajā 2027. gada periodā apgrieztā struktūra saglabājas.
Eiropas dabasgāzes krātuves: uzpildes deficīts palielinās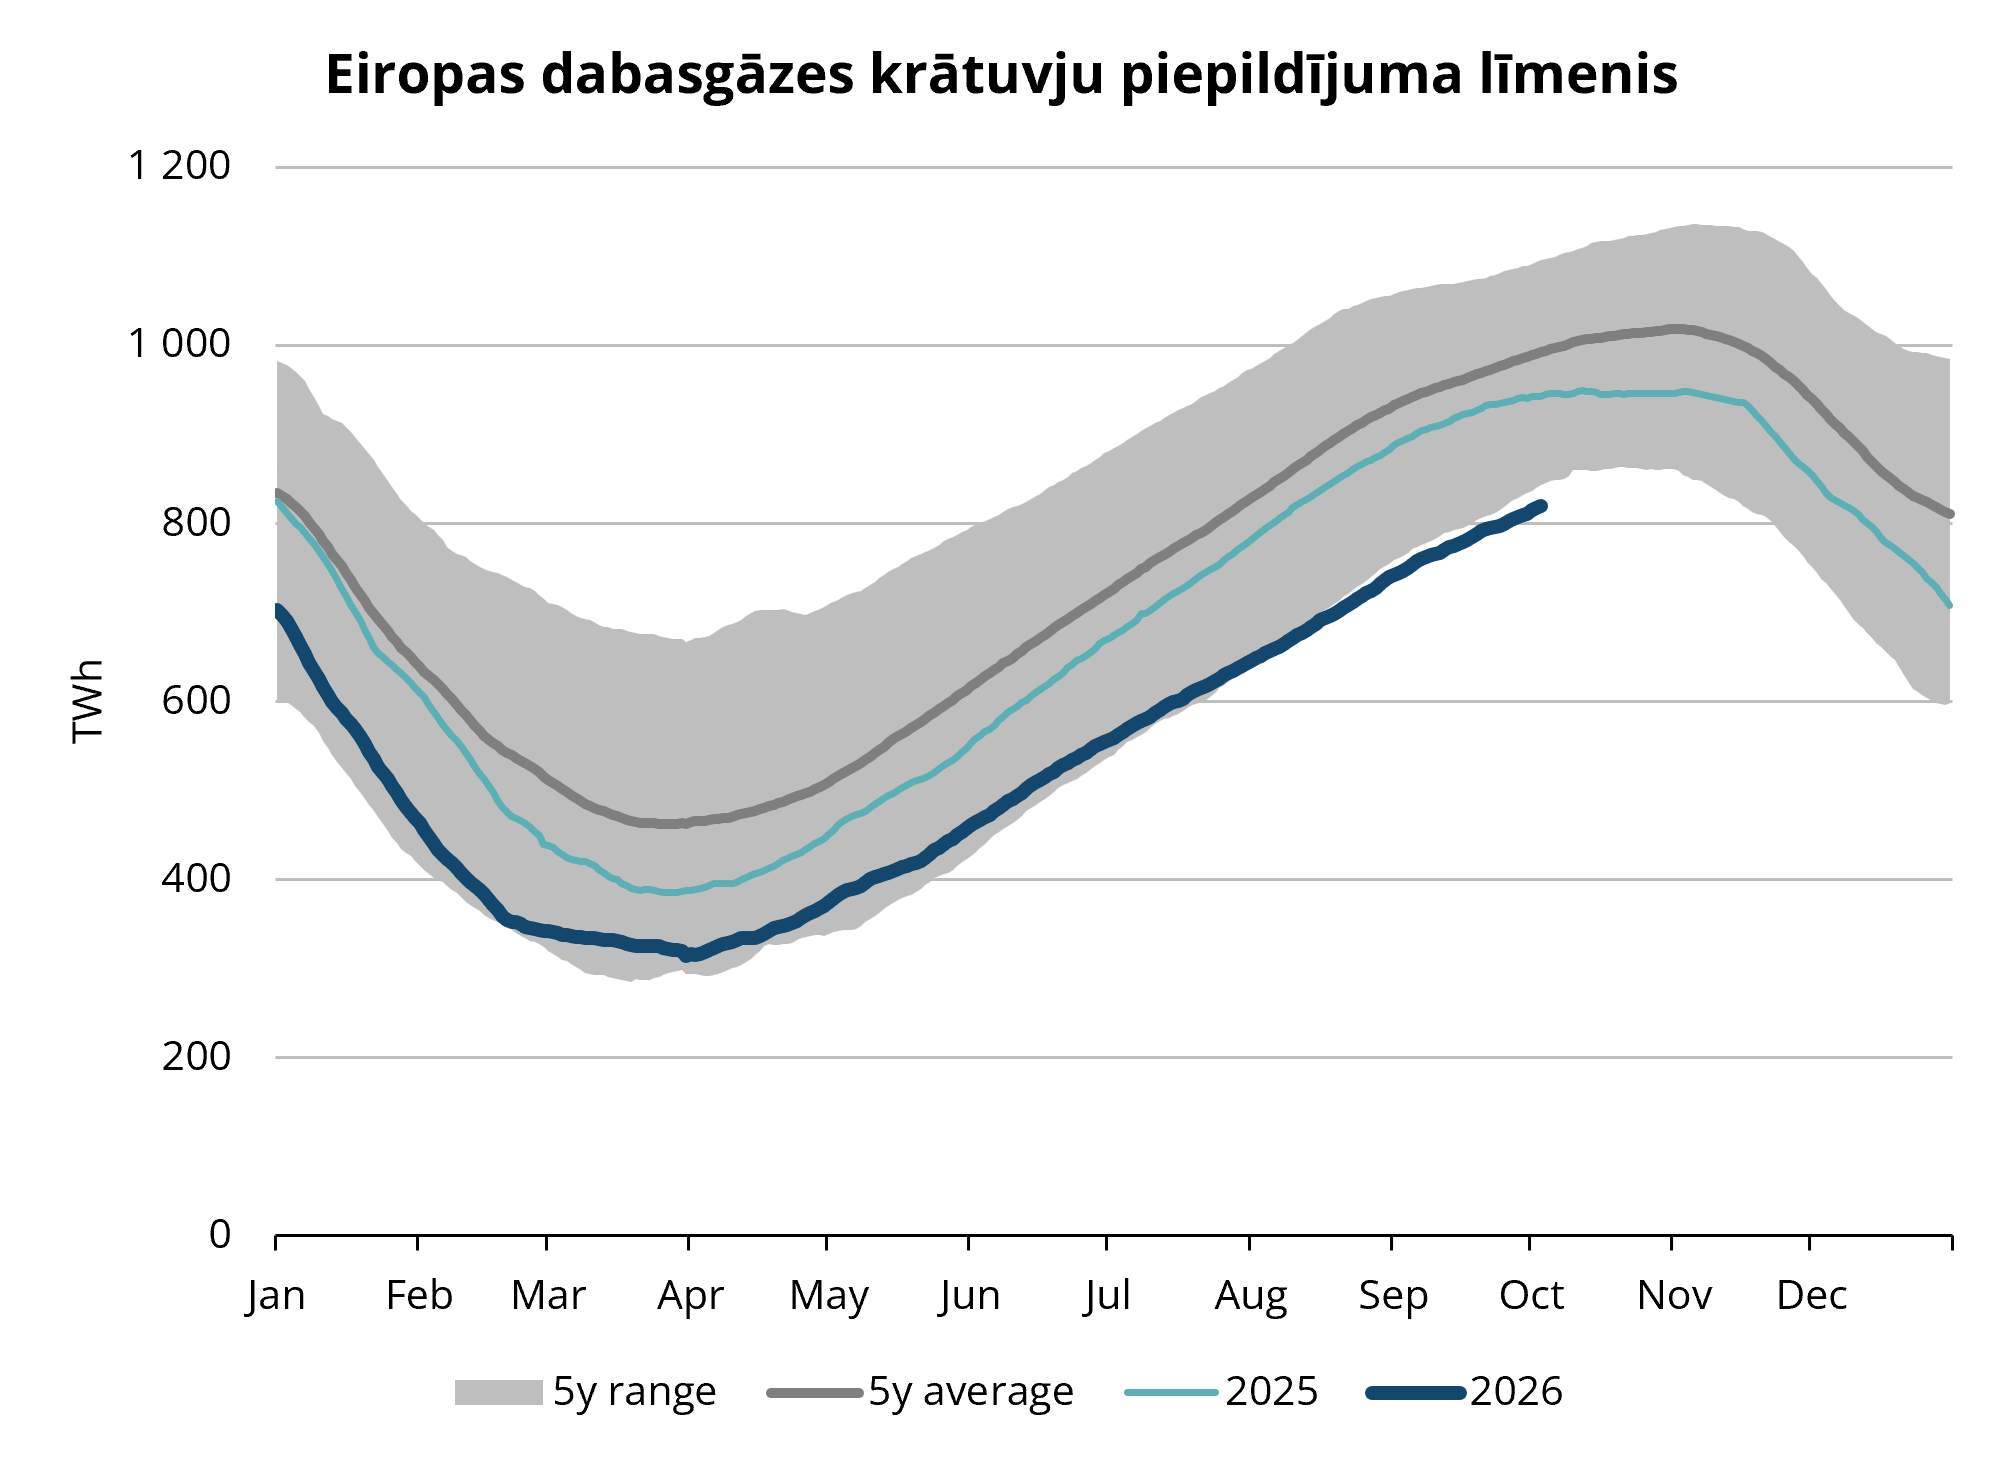
Eiropa 3. ceturksni sāka ar dabasgāzes krājumiem, kas bija ievērojami zem vēsturiskā līmeņa, tādēļ pirms apkures sezonas bija nepieciešams būtiski palielināt krātuvēs iesūknētās dabasgāzes apjomu. Lai gan krājumi jūlijā, augustā un septembrī turpināja pieaugt, iesūknēšanas temps nebija pietiekams, lai novērstu gada pirmajā pusē uzkrāto. ES dabasgāzes krātuvju piepildījums palielinājās no aptuveni 50 % jūlija sākumā līdz aptuveni 71 % septembra beigās, taču atpalicība no piecu gadu vidējā rādītāja pieauga līdz aptuveni 15%.
Galvenais iemesls bija nepieciešamība iesūknēt dabasgāzi ievērojami straujākā tempā, nekā parastā gadā, lai panāktu vēsturisko piepildījuma līmeni. Vienlaikus tirgus kļuva arvien saspringtāks, jo LNG pieejamība no Tuvajiem Austrumiem joprojām bija ierobežota. Neraugoties uz nepārtraukto iesūknēšanu, krātuvju piepildījums atpalika no līmeņa, kas būtu nepieciešams, lai pirms ziemas novērstu uzkrāto deficītu.
Arī krātuvju uzpildes ekonomiskie nosacījumi joprojām bija sarežģīti. TTF nākotnes līgumu līkne tirgus dalībniekiem sniedza ierobežotas iespējas iegādāties dabasgāzi vasarā un pārdot to ziemā, jo apgrieztā cenu struktūra (backwardation) saglabājās lielāko uzpildes sezonas daļu. Tas ir īpaši būtiski gadā, kad zemā sākotnējā krātuvju piepildījuma līmeņa dēļ Eiropai tās bija jāuzpilda intensīvāk, nekā parasti. Ja vasaras un ziemas piegāžu cenu starpība nav pietiekama, lai segtu dabasgāzes uzglabāšanas izmaksas, tirgus nenodrošina pietiekamas iespējas krātuvju uzpildei. Tādēļ pieaug citu uzpildi veicinošu mehānismu nozīme.
Septembra beigās Eiropas dabasgāzes krātuvju piepildījums joprojām bija ievērojami zem piecu gadu vidējā līmeņa. Eiropas Komisija brīdināja, ka zemais krātuvju piepildījums kopā ar piegāžu traucējumiem ziemā varētu radīt ievērojamu spiedienu uz cenām.
Vienlaikus jāņem vērā, ka Eiropā ir pieejamas ievērojamas LNG regazifikācijas jaudas, tādēļ pazemes krātuvju piepildījumam ne vienmēr jāsasniedz vēsturiski noteiktais 90% mērķis. Aptuveni 70% piepildījums varētu būt pietiekams, ja LNG pieejamība saglabājas augsta, globālajā LNG tirgū nenotiek būtiski piegāžu traucējumi un laikapstākļi atbilst vēsturiskajām normām. Tomēr, ņemot vērā krājumu nepietiekamību un nenoteiktību par LNG piegādēm, laikapstākļi kļūs par vienu no būtiskākajiem faktoriem, kas noteiks tirgus situāciju ziemā.
Konkurence par LNG kravām saasinās, Tuvo Austrumu piegādēm saglabājoties ierobežotām
LNG eksporta traucējumi no Tuvajiem Austrumiem 3. ceturksnī būtiski mainīja globālo dabasgāzes piedāvājuma un pieprasījuma līdzsvaru. Tā kā Katara nodrošina ievērojamu daļu pasaules LNG piedāvājuma un kuģu satiksme caur Hormuza šaurumu ir būtiski ierobežota, Eiropai un Āzijai nācās aktīvāk konkurēt par alternatīvām piegādēm. Tādēļ pieauga īpaši ASV LNG piegāžu nozīme, abiem reģioniem cenšoties kompensēt no Tuvajiem Austrumiem nesaņemto dabasgāzes apjomu.
Eiropas LNG imports 2. ceturksnī bija ļoti mazs, un šī tendence turpinājās arī jūlija sākumā. Ņemot vērā Eiropas krātuvju situāciju, šāds importa līmenis nebija ilgtspējīgs, tādēļ Eiropai bija jāpiesaista vairāk LNG kravu. Tas izdevās, taču to piesaistei nepieciešamā cena būtiski pieauga, veicinot TTF cenu kāpumu. TTF cenas piemaksa salīdzinājumā ar Āzijas JKM etalonu palielinājās tik daudz, ka LNG kravu piegāde Eiropai kļuva pievilcīgāka, nekā to novirzīšana uz citiem galamērķiem (skat. 4. att.).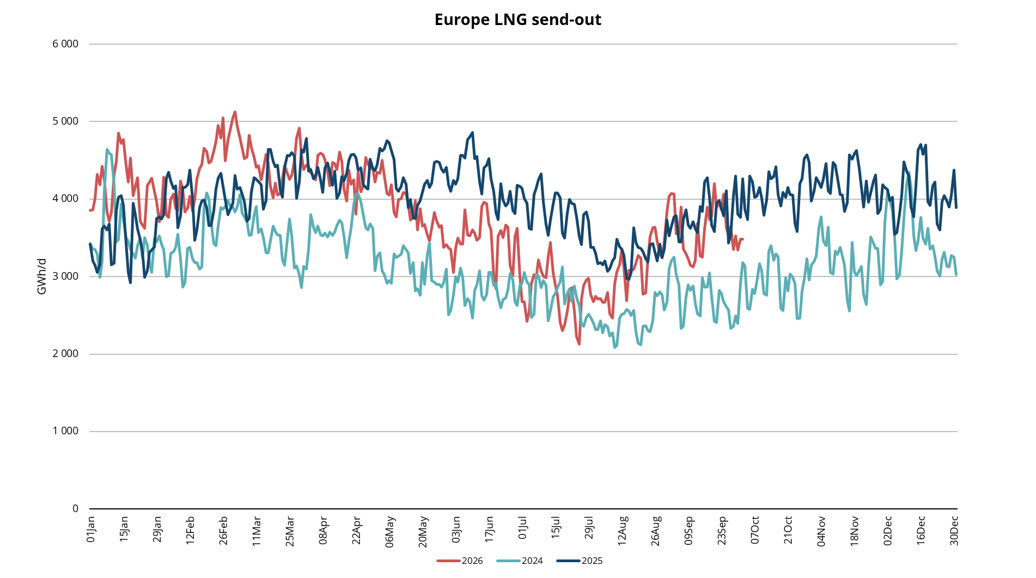
Tādēļ ceturkšņa gaitā arvien lielāka nozīme bija Eiropas un Āzijas cenu savstarpējai attiecībai. Eiropas pircējiem LNG bija nepieciešama gan Tuvo Austrumu piegāžu zuduma kompensēšanai, gan krātuvju papildināšanai, savukārt Āzijas pircēji saskārās ar ierobežotu Kataras LNG pieejamību. Kad Āzijas cenas pārsniedza Eiropas cenu līmeni, LNG kravas no ASV kļuva pievilcīgākas Āzijas pircējiem, pastiprinot konkurenci par pieejamajām piegādēm.
Globālais tirgus joprojām bija ļoti atkarīgs no Āzijas pieprasījuma dinamikas. Augstās cenas jau bija veicinājušas patēriņa samazināšanos vairākos Āzijas tirgos, savukārt kodolenerģija un citi enerģijas avoti nodrošināja zināmu elastību Japānā un Dienvidkorejā. Tomēr aukstāka ziema Ziemeļāzijā varētu strauji palielināt LNG pieprasījumu tieši laikā, kad arī Eiropai būtu aktīvi jāizņem dabasgāze no krātuvēm. Tādēļ tirgus vērtējumos tika uzsvērts LNG cenu kāpuma risks gadījumā, ja Eiropas un Āzijas pieprasījums vienlaikus pieaugtu.
4. ceturkšņa prognoze: uzmanības centrā laikapstākļi un LNG pieejamība
Eiropas dabasgāzes tirgus 2026. gada pēdējā ceturksnī ieiet ievērojami sarežģītākā situācijā, nekā gada sākumā. Krātuvju piepildījums kopš 1. ceturkšņa beigām, kad tas bija nokrities zem 30%, ir būtiski pieaudzis, taču ar šo uzlabojumu nav bijis pietiekami, lai panāktu iepriekšējo gadu līmeni. Gluži pretēji – 3. ceturksnī atpalicība gan no 2025. gada rādītāja, gan piecu gadu vidējā līmeņa, ir palielinājusies. Uzpildes sezonai noslēdzoties, tirgus uzmanība arvien vairāk pārorientēsies no krātuvju uzpildes uz dabasgāzes izņemšanas tempu ziemā.
Galvenais nenoteiktības faktors būs ziemas laikapstākļi. Normāla vai maiga ziema ļautu ar pašreizējo krātuvju piepildījumu un pieejamo LNG importu nodrošināt pietiekamu elastību, īpaši, ja cauruļvadu plūsmas saglabātos stabilas un būtu pieejamas papildu LNG piegādes no ASV. Savukārt aukstāka nekā parasti ziema paātrinātu dabasgāzes izņemšanu no krātuvēm laikā, kad krājumi jau ir zem vēsturiskā līmeņa. Tādēļ TTF cenu jutīgums pret laikapstākļiem, visticamāk, būs ievērojami augstāks, nekā gados, kad krātuvju piepildījums ir pietiekams.
Tikpat nozīmīga būs globālā LNG piedāvājuma un pieprasījuma bilance. Ilgstošie traucējumi Kataras LNG eksportā samazina globālajam tirgum pieejamo piegāžu apjomu, savukārt Hormuza šauruma kuģošanas ierobežojumi turpina kavēt skarto ražotāju atgriešanos pie ierastajiem eksporta apjomiem. Tirgus neparedz, ka šī situācija atrisināsies ātri, un ar Hormuza šaurumu saistītie izaicinājumi, visticamāk, saglabāsies arī 4. ceturksnī. Situācijas attīstība attiecībās starp ASV un Irānu būs viens no galvenajiem faktoriem, kas tuvākajos mēnešos ietekmēs cenu dinamiku.
Vienlaikus Eiropai būs jākonkurē ar Āziju par pieejamajām LNG kravām. Ja Āzijas pieprasījums saglabāsies mērens, Eiropai vajadzētu spēt piesaistīt pietiekamu LNG apjomu, lai gan par paaugstinātām cenām. Tomēr spēcīga Āzijas pieprasījuma, aukstāku laikapstākļu Eiropā un turpmāku piegāžu traucējumu kombinācija varētu strauji saasināt situāciju globālajā LNG tirgū. Jaunākās tirgus norises jau liecina, ka nepieciešamības gadījumā Eiropa ir gatava maksāt augstāku cenu, lai piesaistītu pieejamās LNG kravas.
Kopumā Eiropas dabasgāzes tirgus 4. ceturksnī ieiet ar ierobežotāku krātuvju rezervi un saspringtāku globālo LNG tirgu, nekā sākotnēji tika prognozēts. Galvenais jautājums ziemā būs, vai samazinātās LNG piegādes no Tuvajiem Austrumiem izdosies pietiekami kompensēt ar piegādēm no ASV un vai Eiropas pieprasījums saglabāsies pietiekami mērens, lai izvairītos no straujas krātuvju iztukšošanās. Tādēļ TTF cenas, visticamāk, saglabāsies ļoti jutīgas pret laikapstākļu prognozēm, LNG piegāžu plūsmām un ģeopolitiskajiem notikumiem, kas ietekmē globālo LNG tirdzniecību.
Šis tirgus pārskats ir paredzēts tikai informatīviem nolūkiem. Mūsu mērķis ir godprātīgi apkopot atbilstīgākos datus no dažādiem avotiem, tomēr šo analīzi nevajadzētu uzskatīt par padomu vai vienīgo pamatu kādai darbībai.