Elektroenerģijas tirgus pārskats: 2026. gada 3. ceturksnis
Vasaras zemās elektroenerģijas cenas nomaina ziemas cenu kāpuma riski
Vasaras zemās elektroenerģijas cenas nomaina ziemas cenu kāpuma riski
- Elektroenerģijas izstrāde pieaug, tomēr cenas Latvijā un Lietuvā saglabājas augstas
- Igaunijas un Latvijas cenu starpība turpina pieaugt
- gada 4. ceturkšņa un 2027. gada 1. ceturkšņa prognoze: ziemā sagaidāmas augstākas cenas
Elektroenerģijas izstrāde pieaug, tomēr cenas Latvijā un Lietuvā saglabājas augstas
Trešais ceturksnis sākās ar gada zemākajām cenām Somijā un Igaunijā. Jūlijā vidējā cena Somijā bija 15,37 EUR/MWh, bet Igaunijā – 43,93 EUR/MWh. To noteica labā Somijas atomelektrostaciju pieejamība un sezonāli zems pieprasījums. Arī Latvijā un Lietuvā jūlijs bija ceturkšņa lētākais mēnesis, tomēr cenas tur bija ievērojami augstākas – aptuveni 75 EUR/MWh. Pēc tam cenas pieauga augustā un vēl straujāk septembrī, kad vidējā cena Latvijā un Lietuvā sasniedza aptuveni 108,5 EUR/MWh, Igaunijā – 74,85 EUR/MWh, bet Somijā – 56,98 EUR/MWh.
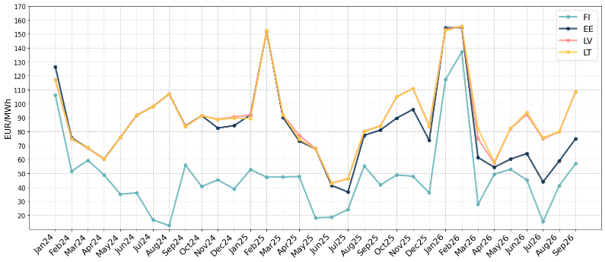
1. attēls. 2024.-2026. gada mēneša vidējās elektroenerģijas biržas cenas
Visa ceturkšņa laikā vidējā cena Somijā bija 37,9 EUR/MWh, Igaunijā 59,3 EUR/MWh, Latvijā 87,7 EUR/MWh un Lietuvā 88,0 EUR/MWh. Salīdzinot ar 2025. gada 3. ceturksni, Somijā un Igaunijā cenas bija nedaudz zemākas – attiecīgi par 2,5 un 5,8 EUR/MWh, savukārt Latvijā un Lietuvā tās bija aptuveni par 18 EUR/MWh augstākas.
Cenu kāpums Latvijā un Lietuvā nebija saistīts ar vietējās elektroenerģijas izstrādes samazināšanos. Vēja ātrums Baltijā bija tuvu ilgtermiņa vidējam līmenim vai nedaudz pārsniedza to, savukārt jaunās ražošanas jaudas turpināja palielināt elektroenerģijas piedāvājumu. Vēja elektroenerģijas izstrāde Lietuvā bija ievērojami lielāka, nekā pirms gada, savukārt saules enerģijas izstrāde Latvijā un Lietuvā sasniedza līdz šim augstāko līmeni. Latvijā saules enerģijas izstrāde vasaras mēnešos bija aptuveni divreiz lielāka, nekā attiecīgajā periodā pērn.
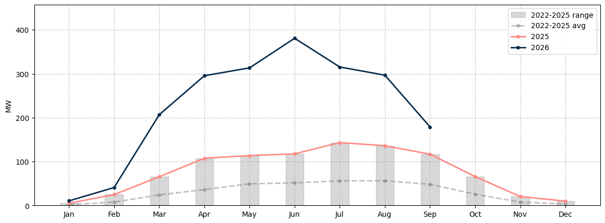
2. attēls. Mēneša vidējā saules enerģijas ģenerācija Latvijā
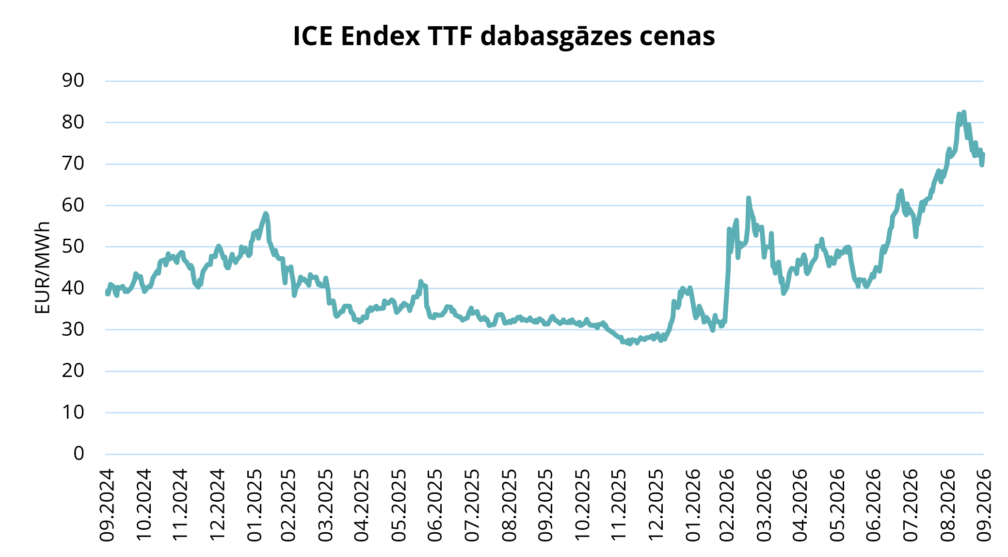
Cenu kāpumu veicināja augstāks elektroenerģijas cenu līmenis plašākā reģionā. Ziemeļvalstu sistēmas vidējā cena 3. ceturksnī bija 74,6 EUR/MWh (gadu iepriekš 36,05 EUR/MWh), Zviedrijas dienvidu cenu zonā SE4 86,0 EUR/MWh (gadu iepriekš 57,1 EUR/MWh), bet Vācijā 125,7 EUR/MWh (gadu iepriekš 82,8 EUR/MWh). Ziemeļvalstu hidrorezervuāru piepildījuma līmenis 2. ceturksnī bija krietni zem normas, tādējādi samazinot lētās hidroenerģijas piedāvājumu. Vienlaikus dabasgāzes cenas bija aptuveni divreiz augstākas, nekā gadu iepriekš, veicinot elektroenerģijas cenu pieaugumu Vācijā un citos Kontinentālās Eiropas tirgos.
Lielākas vēja un saules enerģijas izstrādes dēļ Latvija un Lietuva importēja mazāk elektroenerģijas, nekā gadu iepriekš, savukārt Lietuva dienas stundās bieži eksportēja elektroenerģiju uz Zviedriju. Tomēr, tā kā elektroenerģijas cenas Zviedrijā bija augstākas, arī stundās, kad elektroenerģijas piedāvājums pārsniedza pieprasījumu, cenas bija ievērojami augstākas, nekā attiecīgajā periodā pērn. Stundās, kad vietējā vēja un saules enerģijas izstrāde nebija pietiekama, cenu noteica dārgāka fosilā kurināmā elektrostaciju saražotā elektroenerģija – gan vietējā, gan importētā.
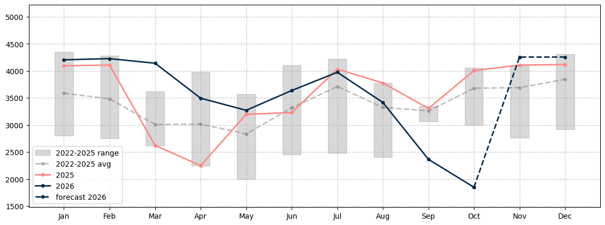
3. attēls. Mēneša vidējā elektroenerģijas izstrāde Somijas atomelektrostacijās.
Septembrī cenu kāpuma spiediens pastiprinājās. Laikapstākļiem kļūstot vēsākiem, pieprasījums sāka pieaugt, savukārt vairākiem Somijas atomelektrostaciju energoblokiem, tostarp Olkiluoto 3, sākās ikgadējā apkope. Septembrī Somijas atomelektrostaciju vidējā izstrāde bija aptuveni 2,4 GW – tikai nedaudz vairāk par pusi no Somijas kopējās uzstādītās atomelektrostaciju jaudas.
Igaunijas un Latvijas cenu starpība turpina pieaugt
Igaunijas un Latvijas elektroenerģijas cenu starpība turpināja pieaugt. 3. ceturksnī elektroenerģijas vidējā cena Latvijā bija par 28,4 EUR/MWh augstāka, nekā Igaunijā. Salīdzinājumam – 2. ceturksnī cenu starpība bija 17,7 EUR/MWh, bet gadu iepriekš – tikai 5,2 EUR/MWh. Septembrī cenu starpība sasniedza 33,7 EUR/MWh – lielāko mēneša rādītāju pēdējo gadu laikā.
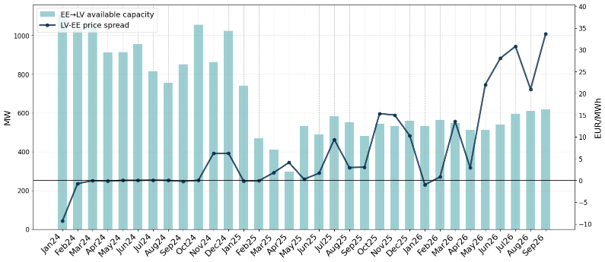
4. attēls. Mēneša vidējā cenu starpība un pieejamā pārvades jauda starp Latviju un Igauniju
Galvenais iemesls ir ierobežotā Igaunijas–Latvijas starpsavienojuma pārvades jauda, jo daļa no tās ir rezervēta Baltijas balansēšanas tirgus vajadzībām. Tā kā elektroenerģijas plūsmas galvenokārt virzās no Somijas uz dienvidiem, starpsavienojuma pārvades jauda bieži tiek pilnībā izmantota. Tādējādi Igaunijas cenu līmenis saglabājas tuvāk Somijas cenu līmenim, savukārt Latvijas un Lietuvas cenas vairāk ietekmē cenu dinamika Zviedrijas dienvidos un Kontinentālajā Eiropā.
Lai gan pieejamā pārvades jauda bija līdzīga kā gadu iepriekš, cenu starpība bija ievērojami lielāka. Tas skaidrojams ar lielāku cenu atšķirību starp tirgiem abās starpsavienojuma pusēs. Šovasar cenu starpība starp Zviedrijas dienvidiem un Somiju bija daudz lielāka nekā gadu iepriekš. Tāpēc katrā stundā, kad starpsavienojuma pārvades jauda tika pilnībā izmantota, cenu atšķirība starp Igauniju un Latviju bija ievērojami lielāka, nekā pērn.
2026. gada 4. ceturkšņa un 2027. gada 1. ceturkšņa prognoze: ziemā sagaidāmas augstākas cenas
Nākotnes līgumu tirgus šai ziemai prognozē ievērojami augstākas elektroenerģijas cenas. 30. septembrī, dienu pirms 4. ceturkšņa sākuma, Lietuvas 2026. gada 4. ceturkšņa līgums tika tirgots par aptuveni 144 EUR/MWh, bet 6. oktobrī 2027. gada 1. ceturkšņa līgums – par aptuveni 146 EUR/MWh. Salīdzinājumam: Lietuvā vidējā cena 2025. gada 4. ceturksnī bija aptuveni 100 EUR/MWh, bet 2026. gada 1. ceturksnī, kad janvāris un februāris bija īpaši auksti, – aptuveni 130 EUR/MWh.
Galvenie iemesli ir tie paši faktori, kas veicināja cenu kāpumu 3. ceturksnī. Eiropas dabasgāzes krātuvju piepildījums ziemas sākumā ir krietni zem piecu gadu vidējā līmeņa, un dabasgāzes cenas saglabājas augstas, savukārt Ziemeļvalstu hidroenerģijas bilance joprojām ir zem normas. Temperatūrai pazeminoties, sezonāli pieaugs arī pieprasījums. Pozitīvi vērtējams tas, ka novembrī Somijas atomelektrostacijas, kā sagaidāms, atsāks darbu ar pilnu jaudu, bet lielās Baltijas vēja enerģijas jaudas palīdzēs ierobežot cenu kāpumu vējainās dienās.
Sagaidām, ka Igaunijā elektroenerģijas cenas arī turpmāk būs nedaudz zemākas, nekā Latvijā un Lietuvā. Tomēr ziemā cenu starpība starp šīm valstīm parasti ir mazāka.
Kā vienmēr, galvenais cenu svārstību faktors būs laikapstākļi. Aukstuma un bezvēja periodi, kādi bija šā gada janvārī un februārī, kad mēneša vidējās elektroenerģijas cenas visā Baltijā pārsniedza 150 EUR/MWh, rada lielāko cenu kāpuma risku. Savukārt maiga un vējaina ziema varētu nodrošināt zemākas cenas, nekā pašlaik paredz nākotnes līgumu tirgus. Otrs būtiskākais nenoteiktības faktors joprojām ir dabasgāzes tirgus attīstība, tostarp ASV un Irānas attiecību attīstība un tās iespējamā ietekme uz sašķidrinātās dabasgāzes (LNG) piegādēm.
Šis tirgus pārskats ir paredzēts tikai informatīviem nolūkiem. Mūsu mērķis ir godprātīgi apkopot atbilstīgākos datus no dažādiem avotiem, tomēr šo analīzi nevajadzētu uzskatīt par padomu vai vienīgo pamatu kādai darbībai.